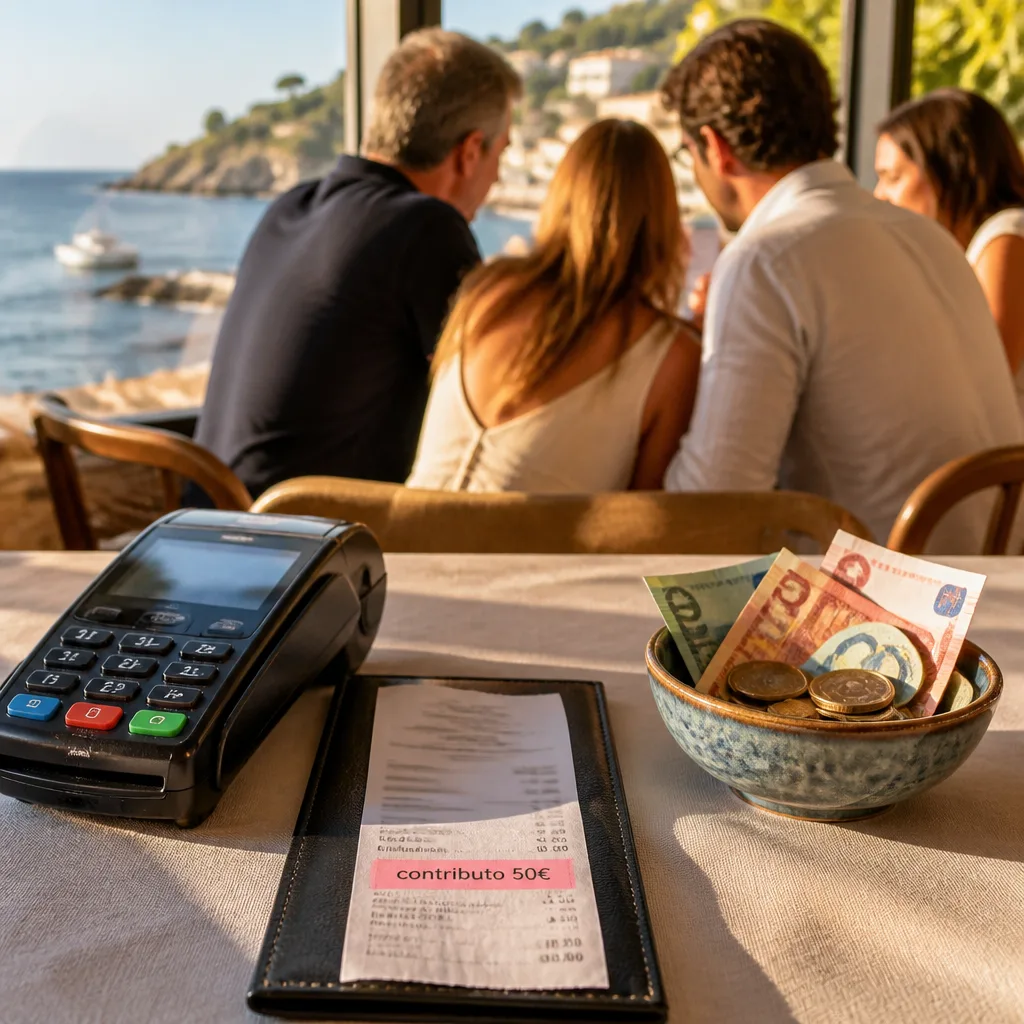
In Italia la mancia è un atto volontario del consumatore e non un elemento obbligatorio del conto: lo sancisce la prassi diffusa e lo ribadiscono gli operatori del settore dopo la recente vicenda di Forte dei Marmi, in cui a una comitiva sarebbe stato addebitato, senza preventiva comunicazione, un supplemento di 50 euro descritto come “contributo”.
Norme e trattamento fiscale
La normativa fiscale applicata alle mance in Italia prevede un trattamento agevolato: le somme percepite dai lavoratori tramite tip vengono soggette a una tassazione ridotta, indicata nella fonte come un'imposta del 5%, entro limiti rapportati al reddito annuo del beneficiario (citato come soglia del 25-30% del reddito). Si tratta di un meccanismo che riconosce la natura occasionale e volontaria dell'erogazione.
La prassi comune vede i clienti lasciare somme in contanti di modesta entità, solitamente tra 1 e 5 euro, oppure richiedere che il resto venga trattenuto dal personale al momento del pagamento con carta. È tuttavia possibile corrispondere la mancia anche tramite bancomat o carta di credito, se il locale lo consente.
Confronto con pratiche estere
Il comportamento italiano si differenzia nettamente da quello adottato in paesi dove la mancia è codificata e attesa come parte integrante del compenso del personale. A titolo di esempio, negli Stati Uniti la prassi consolidata indica una percentuale di riferimento sul conto totale, citata nella fonte come il 10% minimo in molte situazioni di ristorazione; su un conto di 100 dollari, la mancia standard è quindi di 10 dollari, salvo preferenze diverse del cliente.
“contributo”
Nel caso denunciato a Forte dei Marmi, l'addebito supplementare non sarebbe stato comunicato prima del pagamento, circostanza che ha alimentato il dibattito sulla trasparenza delle pratiche commerciali e sul diritto del cliente a essere informato. Secondo quanto riportato, la segnalazione è avvenuta tramite social media da parte di un'influencer che ha raccontato l'accaduto senza indicare il locale coinvolto.
Implicazioni per consumatori e operatori
La situazione solleva diversi punti pratici e giuridici:
- trasparenza verso il cliente: ogni addebito aggiuntivo dovrebbe essere chiaramente comunicato e accettato;
- modalità di corresponsione: sebbene la mancia resti discrezionale, la possibilità di pagarla con strumenti elettronici dipende dalle procedure del locale;
- aspetti fiscali e contributivi: il trattamento agevolato previsto non elimina l'obbligo di dichiarazione ove richiesto dalle norme vigenti.
Per i consumatori il consiglio operativo è di verificare lo scontrino al momento del pagamento e, in caso di addebiti non concordati, di chiedere spiegazioni al gestore o di rivolgersi agli organi di tutela del consumatore. Per gli esercenti, invece, la vicenda sottolinea l'importanza di politiche chiare e pratiche trasparenti per evitare contestazioni e danni reputazionali.
| Elemento | Italia | Stati Uniti (riferimento) |
|---|---|---|
| Carattere | Volontario | Fortemente raccomandato/istituzionalizzato |
| Importo tipico | 1–5 euro in contanti | Circa 10% del conto |
| Tassazione | Aliquota agevolata 5%, limiti fino al 25–30% del reddito | Variante secondo legge e prassi locali |
La discussione derivante dal caso riportato mette al centro la necessità di codificare buone pratiche aziendali, in particolare nei settori del turismo e della ristorazione, dove la relazione con il cliente è quotidiana e la reputazione è un fattore economico rilevante.
In assenza di una normativa che renda obbligatoria la corresponsione della mancia, il sistema italiano resta fondamentalmente basato sulla discrezionalità del consumatore, mentre gli aspetti fiscali prevedono strumenti specifici per la gestione di somme erogate a titolo di gratifica al personale.